Know-how · rok 2026
Výdajové paušály
Místo dokládání reálných nákladů odečtete procento z příjmů. Pořád podáváte přiznání a přehledy — ale papírování kolem výdajů je jednodušší.
Sazby a stropy v kalkulačce sedí na § 7 odst. 7 ZDP a na tři typy činnosti, které na webu volíte. Orientační model, ověřte údaje u účetních nebo daňového poradce
Co to je
Výdajový paušál (výdaje procentem z příjmů) je způsob, jak u příjmů ze samostatné činnosti stanovit výdaje bez evidence jednotlivých nákladů. V částce paušálu jsou podle zákona zahrnuté veškeré výdaje související s činností — k paušálu už nepřidáte auto, telefon ani nájem kanceláře.
Není to totéž co paušální daň. U výdajových paušálů dál počítáte daň z příjmu, sociální a zdravotní pojištění, můžete uplatnit slevy a odpočty a podáváte daňové přiznání. Kalkulátor tenhle režim odvodů srovnává s paušální daní a volitelně s reálnými náklady.
Sazby a typy činností na webu
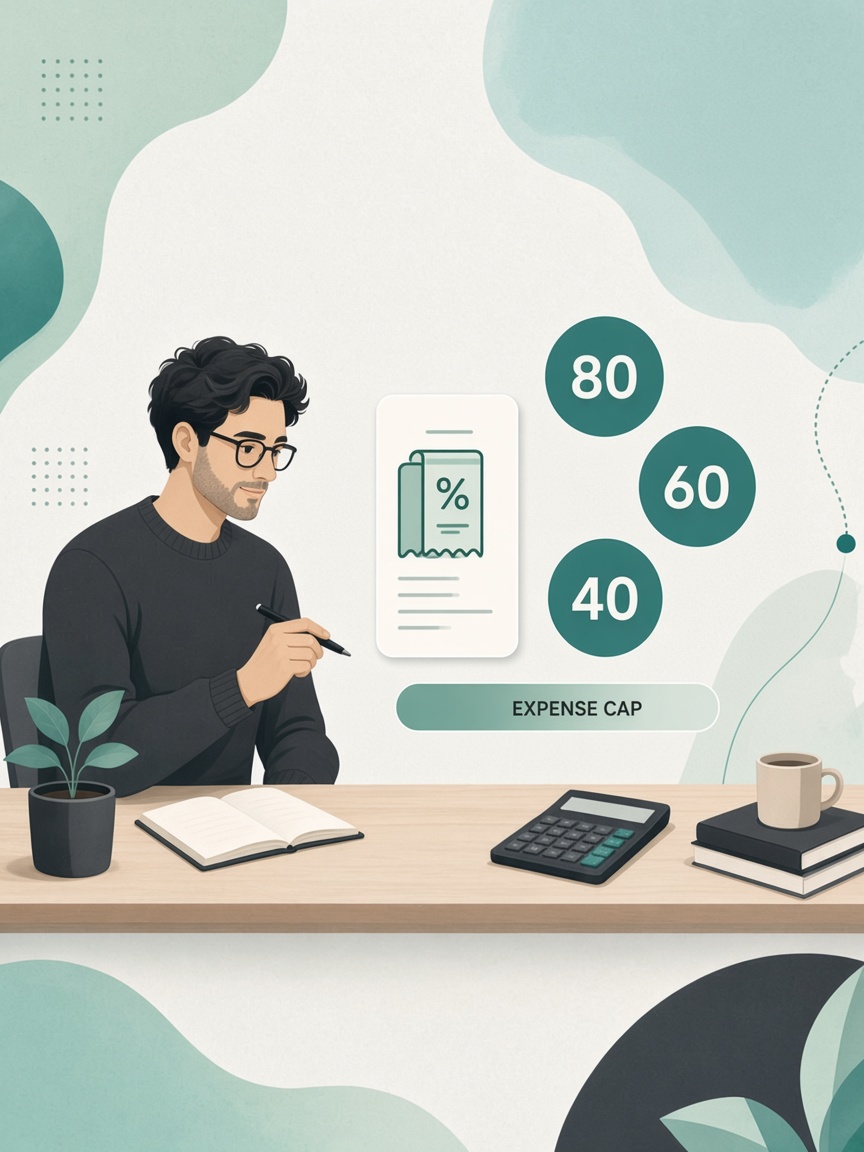
Na SrovnejDaně volíte jednu ze tří činností. Od ní se odvíjí sazba i strop:
- Řemeslo a služby (80 %) — strop výdajů 1 600 000 Kč. Odpovídá řemeslným živnostem (a v zákoně i zemědělství / lesnictví / vodnímu hospodářství).
- Volná živnost, IT, marketing (60 %) — strop 1 200 000 Kč. Ostatní živnostenské podnikání.
- Jiná samostatná činnost (40 %) — strop 800 000 Kč. Například svobodná povolání nebo jiné příjmy ze samostatné činnosti mimo živnost.
Stropy odpovídají hranici příjmů 2 000 000 Kč (80 % / 60 % / 40 % z dvou milionů). Nad ní se paušální výdaje dál nezvyšují. Zákon zná i 30 % u nájmu majetku v obchodním majetku (strop 600 000 Kč) — tenhle web ho ve srovnání nepoužívá.
Kdy dává smysl
- Skutečné náklady máte nízké nebo je nechcete dokládat.
- Chcete uplatnit slevy a odpočty (děti, manžel/ka, hypotéka, dary, penzijko…), které paušální daň nebere.
- Příjem je v pásmu, kde model u výdajových paušálů vychází níž než paušální daň — typicky u nižších příjmů nebo po skoku do vyššího pásma paušálu.
- Nechcete (nebo nemůžete) vstoupit do paušálního režimu — DPH, zaměstnání, insolvence a další podmínky.
Když máte vysoké prokazatelné náklady, v modelu často vyjdou lípreálné náklady (po odškrtnutí „Nechci řešit náklady“). Když chcete jednu fixní platbu a splníte podmínky, porovnejtepaušální daň.
Limity a podmínky (orientačně)
- Způsob uplatnění výdajů procentem nelze zpětně měnit.
- I u paušálu vedete záznamy o příjmech a evidenci pohledávek souvisejících s činností.
- Paušál nejde u podílu společníka v. o. s. / komplementáře k. s.
- Přechod mezi paušálem a skutečnými výdaji může vyžadovat úpravu základu podle § 23 odst. 8 ZDP.
- Daň, pojistné a zálohy se počítají z dílčího základu po odečtení paušálu — stejně jako u karty v kalkulačce.
Model předpokládá hlavní činnost celý rok 2026 a jeden typ činnosti. Neřeší mix více sazeb najednou ani status identifikované osoby.